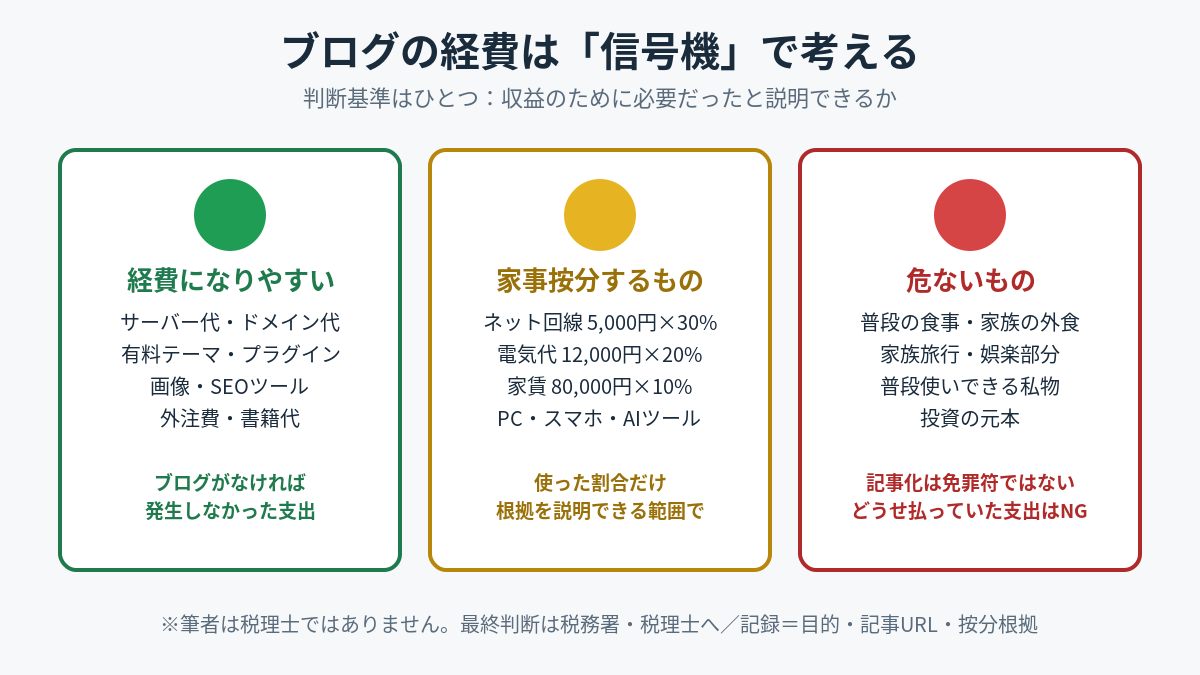
結論から言うと、ブログの経費の判断基準はたった一つです。
「その支出は、ブログ収益を得るために必要だったと説明できるか」
説明できれば、経費候補。できなければ、私用です。
私用と混ざるものは、使った割合だけを経費にします。これが、家事按分です。
この記事では、副業ブログ1年目の私が整理した「なりやすいもの・按分するもの・危ないもの」を信号機方式でまとめます。
なお、私は税理士ではありません。最終判断は、税務署や税理士への確認をおすすめします。
この記事でわかること
- ブログの経費かどうかを分ける、たった一つの判断基準
- 青信号(なりやすい)・黄信号(按分)・赤信号(危ない)の具体例
- 家事按分の計算例(通信費・電気代・家賃)
- 10万円の壁と青色申告の特例
- 税務署に説明できる記録の残し方
大原則|「収益のために必要」と説明できるか
必要経費の考え方は、国税庁のタックスアンサーNo.2210にあります。「収入を得るために直接要した費用」です。
ブログなら、記事を書く。写真を撮る。サイトを運営する。アクセスを集める。
この流れのどこかに必要だった支出が、経費候補になります。
逆に危ないのは、「記事にしただけの私物」です。
家族での外食を1本記事にしたから、全額経費。普段使いの服をレビューしたから、経費。
しかし、これは通りません。記事化は、免罪符ではないからです。
ここを勘違いすると、否認とペナルティのリスクを背負います。
🟢青信号|ブログの経費になりやすいもの
まず、ブログ運営に直結し、私用の余地が小さいものです。
| 支出 | 例 | 勘定科目の例 |
|---|---|---|
| サーバー代 | レンタルサーバーの月額・年額 | 通信費 |
| ドメイン代 | 独自ドメインの取得・更新 | 通信費 |
| WordPressテーマ・プラグイン | 有料テーマ、SEO・バックアップ系の有料版 | 消耗品費 |
| 画像・デザインツール | Canva Pro、有料素材サイト | 支払手数料 |
| SEO・順位チェックツール | 検索順位チェッカー、キーワードツール有料版 | 支払手数料 |
| 外注費 | ロゴ・アイコン・バナー制作の依頼 | 外注費 |
| 書籍・情報収集費 | ブログ運営・ライティング・ジャンル専門書 | 新聞図書費 |
これらは「ブログがなければ発生しなかった支出」です。だから、説明が容易です。
領収書、またはカード明細を残しておけば十分戦えます。
🟡黄信号|家事按分するもの(私用と混ざるもの)
次に、生活と共用しているものです。全額ではなく「ブログに使った割合」だけを経費にします。
| 支出 | 按分の考え方 | 計算例 |
|---|---|---|
| 自宅ネット回線 | 利用時間の割合 | 月5,000円×30%=1,500円 |
| 電気代 | 作業時間・PC使用分 | 月12,000円×20%=2,400円 |
| 家賃 | 作業スペースの床面積割合 | 月80,000円×10%=8,000円 |
| スマホ通信料 | 撮影・SNS・記事確認の割合 | 利用実態に応じて |
| PC・タブレット | ブログ利用割合 | 私用兼用なら按分 |
| AIツールの課金 | ブログ執筆に使う割合 | 利用実態に応じて |
ポイントは、2つあります。
- 割合の根拠を、自分で説明できること。床面積、作業時間の記録などです。
- 欲張らないこと。収益規模と釣り合わない按分は、目立ちます。
会社員の副業ブログで、家賃の半分を経費に入れる。こうした申告は、説明が難しくなります。
5〜20%程度の、誰が見ても頷ける範囲が現実的です。
🔴赤信号|危ないもの
- 普段の食事・家族との外食。グルメレビューでも、家族分や日常の食事は私用です。
- 家族旅行。記事にしても、家族分の交通費・宿泊費・娯楽部分は経費にしにくい。
- 普段使いできる衣類・日用品。レビューを書いても、私用性が強く否認されやすい。
- 健康・美容系の日常消費。サプリや会費など、生活と区別できないもの。
- 投資の元本。投資系ブログでも、株や投資信託の購入代金自体は経費ではありません。
共通点は「ブログがなくても、どうせ払っていた支出」であることです。
もしブログの経費に入れたくなったら、大原則に立ち返ってください。「説明、できますか?」
10万円の壁|機材を買うときの注意
PCやカメラなど高額の機材には、金額の壁があります。
10万円未満なら、消耗品費として一括経費にしやすい。10万円以上は原則、固定資産として数年に分けて減価償却します。
ただし青色申告なら、30万円未満まで一括経費にできる特例があります。少額減価償却資産の特例です。
ここでも、青色申告が効いてきます。
なお制度は変わることがあるため、購入前に国税庁の最新情報を確認してください。
記録の残し方|レシートに3つメモするだけ
ブログの経費は「説明できるか」が全てです。だから、記録が命になります。
私のルールはシンプルで、レシートや明細に3つメモを残すだけです。
- 何の目的か
- どの記事に使ったか(記事URL)
- 按分するなら、割合と根拠
会計アプリに取り込むときにメモ欄へ転記すれば、申告時に思い出す作業がゼロになります。
要するに、数年後の自分への申し送りです。
我が家の線引きの実例
参考までに、私の現在の整理です。
- サーバー代・ドメイン代・有料テーマ。全額です(青信号)。
- AIツールの課金。ブログ執筆に使う割合で按分(黄信号)。
- 電気代。作業時間ベースで一部按分(黄信号)。
- 家族との食事やふだんの買い物。記事のネタにしても入れません(赤信号)。
攻めた節税より、全項目を胸を張って説明できる状態を優先しています。
税務調査は、確率の低いイベントです。しかし来たときに崩れる帳簿なら、最初から作らないほうがましだからです。
よくある質問
Q. 赤字でも経費を集計する意味はある?
あります。事業として継続する実態の、記録になります。
青色申告なら、赤字を翌年以降に繰り越せる制度もあります。1年目から帳簿の習慣を作るのが、一番の資産です。
Q. 領収書がない支出はあきらめる?
あきらめなくて、大丈夫です。カードや銀行の明細、注文履歴のスクリーンショットでも記録になります。
金額・日付・内容・目的が追えることが、大事です。
Q. 按分の割合は誰が決めるの?
自分で決めて、自分で根拠を説明します。床面積・作業時間・利用日数など、客観的な物差しを使ってください。
逆に「なんとなく50%」が、一番危険です。
Q. 会社に副業の申告は知られない?
住民税の徴収方法が、影響します。確定申告時に住民税を「自分で納付(普通徴収)」にする方法が、一般的に知られています。
ただし、自治体により扱いが異なります。就業規則の確認とあわせて、慎重に対応してください。
まとめ|ブログの経費は「説明できる支出」だけ
結局のところ、必要なのはリストの暗記ではありません。原則の理解です。
- 収益のために必要だったと、説明できるか。
- 混ざるなら、割合はいくつか。
- その説明を、記録に残したか。
この3つが回っていれば、青色申告65万円控除(国税庁No.2070)と組み合わせて、副業の手取りを最大化できます。
稼ぐ力と守る力は、両輪です。だから我が家は、どちらも淡々と鍛えていきます。
※本記事は個人が調べた範囲の整理であり、税務上の助言ではありません。私は税理士ではありません。個別の判断は、所轄の税務署または税理士にご確認ください。制度は変更されることがあります。
コメント